Domain a1container.de kaufen?
Wir ziehen mit dem Projekt
a1container.de um.
Sind Sie am Kauf der Domain
a1container.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain a1container.de kaufen?
Wann greift die Betriebshaftpflicht?
Die Betriebshaftpflicht greift, wenn im Rahmen der betrieblichen Tätigkeiten Dritte geschädigt werden. Dies kann beispielsweise durch einen Unfall, eine fehlerhafte Dienstleistung oder ein beschädigtes Eigentum geschehen. Die Versicherung übernimmt dann die Kosten für Schadensersatzforderungen, die an das Unternehmen gestellt werden. Es ist wichtig, dass Unternehmen eine Betriebshaftpflichtversicherung abschließen, um sich vor finanziellen Risiken und Schadensersatzansprüchen zu schützen. Die genauen Leistungen und Bedingungen können je nach Versicherungsvertrag variieren, daher ist es ratsam, sich vorab genau zu informieren. **
Was zahlt die Betriebshaftpflicht?
Die Betriebshaftpflichtversicherung zahlt Schadensersatzansprüche, die Dritte gegen das versicherte Unternehmen geltend machen. Das können beispielsweise Personen-, Sach- oder Vermögensschäden sein, die während der betrieblichen Tätigkeit verursacht wurden. Die Versicherung übernimmt die Kosten für die Prüfung der Ansprüche, die Abwehr unberechtigter Forderungen sowie die Zahlung von berechtigten Schadensersatzansprüchen. Dadurch schützt die Betriebshaftpflicht das Unternehmen vor finanziellen Folgen von Schadensfällen und sichert dessen wirtschaftliche Existenz. Es ist wichtig, eine passende Betriebshaftpflichtversicherung abzuschließen, die auf die individuellen Risiken des Unternehmens zugeschnitten ist. **
Ähnliche Suchbegriffe für Betriebshaftpflicht
Top-Angebote
Produkte zum Begriff Betriebshaftpflicht:
-
Sicherer Versand und Lagerung von Lithiumbatterien, Fachbücher von Nicole DechelLithium-Ionen-Batterien und Lithium-Metall-Batterien reagieren mit vielen Stoffen, neigen zu Überhitzung und können schnell in Brand geraten. Deshalb gelten Lithiumbatterien als Gefahrgut und unterliegen beim Transport strengen gesetzlichen Vorgaben. Das Buch "Sicherer Versand und Lagerung von Lithiumbatterien" liefert einen verständlichen Überblick auf der Basis der Rechtsvorschriften ADR/RID (Strasse/Schiene) und IATA-DGR (Luft). Mit vielen Beispielen und Schemazeichnungen. Allgemein gilt für den Transport: Lithiumzellen/-batterien dürfen versendet werden, wenn sie die im Buch aufgelisteten Anforderungen gemäss 2.2.9.1.7 ADR/RID, 2.9.4 IMDG-Code bzw. 3.9.2.6 IATA-DGR erfüllen. Und was gilt für die Lagerung? Antwort darauf gibt Ihnen das Extra-Kapitel “Lagerung”. Ein paar Stichworte zum Inhalt: - Allgemeine Vorgaben - Vorgaben beim Versand defekter/beschädigter Batterien - Vorgaben bei Recycling/Entsorgung - Erleichterter Versand - Regulärer Versand - Ablaufdiagramm - Fallbeispiele - Lagerung Das Buch gibt dem Anwender anschaulich die notwendigen Infos und To Dos für die sichere Lagerung und einen korrekten rechtssicheren Versand – gerade auch von defekten Lithiumbatterien. Es kann sowohl als Leitfaden für die Praxis als auch zur Unterweisung verwendet werden. Pluspunkt: Mit dem Ablaufdiagramm findet man sicher zur richtigen Zuordnung/UN-Nummer und zur zutreffenden Beförderungsart.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer braucht eine Betriebshaftpflicht?
Eine Betriebshaftpflichtversicherung ist für Unternehmen jeder Größe und Branche wichtig, da sie vor den finanziellen Folgen von Schadensersatzansprüchen Dritter schützt. Sowohl Selbstständige als auch große Unternehmen können von einer Betriebshaftpflicht profitieren, da sie im Falle von Personen-, Sach- oder Vermögensschäden einspringt. Besonders Unternehmen, die mit Kunden, Lieferanten oder Partnern in Kontakt stehen oder Dienstleistungen erbringen, sollten eine Betriebshaftpflicht abschließen. Auch Handwerker, Dienstleister, Gastronomen und Freiberufler sollten sich vor den Risiken im Geschäftsalltag schützen. Letztendlich kann eine Betriebshaftpflichtversicherung dazu beitragen, die Existenz eines Unternehmens im Schadensfall zu sichern. **
-
Wann zahlt die Betriebshaftpflicht nicht?
Die Betriebshaftpflichtversicherung zahlt in der Regel nicht, wenn Schäden vorsätzlich herbeigeführt wurden. Ebenso werden grob fahrlässige Handlungen oft nicht abgedeckt. Zudem können Schäden, die durch Verletzung gesetzlicher Vorschriften oder behördlicher Anordnungen entstehen, von der Versicherung ausgeschlossen sein. Auch Schäden, die durch Krieg, Kernenergie oder Naturkatastrophen verursacht werden, sind in der Regel nicht versichert. Es ist wichtig, die genauen Bedingungen der Betriebshaftpflichtversicherung zu kennen, um im Schadensfall nicht auf den Kosten sitzen zu bleiben. **
-
Welche Betriebshaftpflicht ist die beste?
Welche Betriebshaftpflicht die beste ist, hängt von verschiedenen Faktoren ab, wie der Branche, der Unternehmensgröße und den individuellen Risiken. Es ist wichtig, eine Versicherung zu wählen, die maßgeschneidert auf die Bedürfnisse des Unternehmens zugeschnitten ist und ausreichenden Schutz bietet. Eine umfassende Beratung durch einen Versicherungsexperten kann dabei helfen, die passende Betriebshaftpflichtversicherung zu finden. Zudem ist es ratsam, auf die Leistungen, Deckungssummen und Versicherungsbedingungen zu achten, um im Schadensfall optimal abgesichert zu sein. Letztendlich sollte die beste Betriebshaftpflichtversicherung diejenige sein, die ein gutes Preis-Leistungs-Verhältnis bietet und individuell auf die Bedürfnisse des Unternehmens zugeschnitten ist. **
-
Was deckt die Betriebshaftpflicht ab?
Die Betriebshaftpflichtversicherung deckt Schäden ab, die im Rahmen der betrieblichen Tätigkeit eines Unternehmens entstehen. Dazu gehören Personen-, Sach- und Vermögensschäden, die Dritten zugefügt werden. Die Versicherung übernimmt die Kosten für Schadensersatzansprüche, die aufgrund von fahrlässig verursachten Schäden entstehen. Sie schützt Unternehmen vor finanziellen Folgen, die durch Haftungsansprüche entstehen können und sichert somit die Existenz des Unternehmens. Es ist wichtig, dass Unternehmen sich gegen mögliche Haftungsrisiken absichern, um im Schadensfall nicht selbst für die Kosten aufkommen zu müssen. **
Was ist in der Betriebshaftpflicht versichert?
In der Betriebshaftpflichtversicherung sind Schäden abgedeckt, die im Rahmen der betrieblichen Tätigkeiten an Dritten verursacht werden. Dazu gehören Personen-, Sach- und Vermögensschäden, die durch Mitarbeiter, Maschinen oder Produkte des Unternehmens entstehen können. Die Versicherung übernimmt die Kosten für Schadensersatzansprüche sowie eventuelle Gerichts- und Anwaltskosten. Es ist wichtig, dass Unternehmen eine Betriebshaftpflichtversicherung abschließen, um sich vor finanziellen Risiken im Falle von Schadensfällen zu schützen. Die genauen Leistungen und Deckungsumfänge können je nach Versicherungsvertrag variieren, daher ist es ratsam, sich vor Vertragsabschluss ausführlich zu informieren. **
Was sind Vermögensschäden in der Betriebshaftpflicht?
Was sind Vermögensschäden in der Betriebshaftpflicht? Vermögensschäden beziehen sich auf finanzielle Verluste, die einem Dritten durch Handlungen oder Unterlassungen eines Unternehmens entstehen. In der Betriebshaftpflichtversicherung sind Vermögensschäden oft mitversichert, da sie neben Sach- und Personenschäden eine häufige Haftungsfolge im Geschäftsalltag darstellen. Beispiele für Vermögensschäden sind entgangener Gewinn, Rufschädigung oder finanzielle Einbußen aufgrund fehlerhafter Beratung oder Dienstleistung. Eine umfassende Betriebshaftpflichtversicherung sollte daher auch Vermögensschäden abdecken, um das Unternehmen vor finanziellen Risiken zu schützen. **
Top-Angebote
Produkte zum Begriff Betriebshaftpflicht:
-
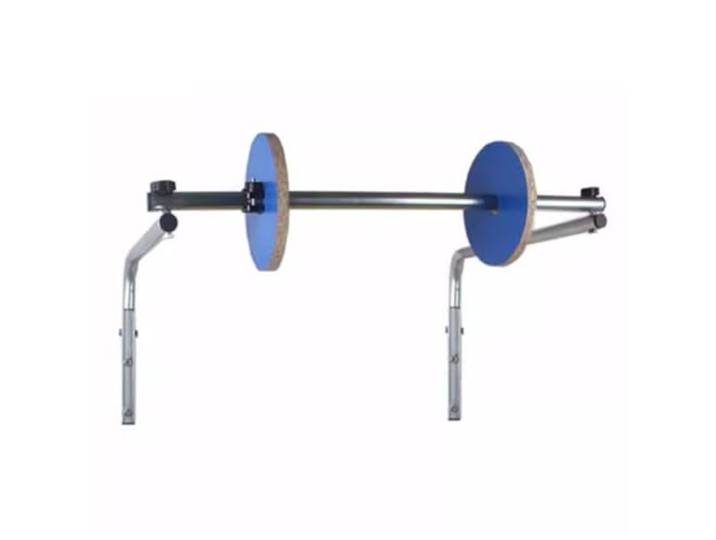
Wandmontierter Rollenhalter für Luftpolsterfolie – Ideal für Verpackung, Umzug Und Versand(120 cm)Wandmontierter Rollenhalter für Luftpolsterfolie – Ideal für Verpackung, Umzug Und Versand(120 cm). - Kompatibel mit verschiedenen Schaumstoffverpackungsfolien: Unser Schaumstoffverpackungsfolien-Rollenspender ist so konzipiert, dass er Verpackungsfolien unterschiedlicher Breiten aufnimmt und somit den vielfältigen Verpackungsanforderungen von Branchen wie Fabriken und Expressdiensten gerecht wird. - Material: Unser Schaumstofffolien-Rollenspender ist robust und langlebig. Er besteht aus dickwandigen, verzinkten Rohren und hält auch dem regelmäßigen Gebrauch stand. Seine Stabilität, Formbeständigkeit und Rostfreiheit zeugen von seiner hohen Qualität. - Platzsparendes Design: Dank der Wandmontage spart unser Schaumstofffolien-Rollenspender wertvolle Stellfläche. Für eine effiziente und platzsparende Installation werden vier Wandbohrungen mit jeweils 45 mm Tiefe und 12 mm Durchmesser benötigt. - Vielseitig einsetzbar: Ob Glaswaren, Geschirr, Bücher, Elektronik, Bastelarbeiten, Tassen, Kleidung oder andere zerbrechliche Gegenstände – unser Schaumstofffolien-Rollenspender vereinfacht und optimiert das Verpacken für eine Vielzahl von Branchen und Anwendungen. - Einfache Installation: Vereinfachen Sie Ihren Verpackungsprozess mit unserem einfach zu installierenden Schaumstofffolien-Rollenspender. Die unkomplizierte Halterung ermöglicht eine schnelle manuelle Montage und Demontage. Wenn die Schaumstoffhülle nicht verwendet wird, lässt sie sich leicht wieder aufwickeln, um Unordnung zu vermeiden und die Einsatzbereitschaft für den nächsten Gebrauch zu gewährleisten. Farbe:Silver103,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sicherer Versand und Lagerung von Batterien, Fachbücher von Nicole DechelDas Buch "Sicherer Versand und Lagerung von Batterien" bietet eine umfassende und verständliche Einführung in die rechtlichen Vorgaben für den Transport und die Lagerung von Lithium- und Natrium-Ionen-Batterien. Diese Batterien gelten als Gefahrgut und unterliegen strengen Vorschriften, um Risiken wie Überhitzung und Brand zu minimieren. Das Werk basiert auf den relevanten Rechtsvorschriften, darunter ADR/RID für Strasse und Schiene sowie IATA-DGR für den Lufttransport. Es enthält zahlreiche Beispiele, Schemazeichnungen und ein Extra-Kapitel zur Lagerung, das wichtige Informationen zu den Anforderungen beim Versand defekter oder beschädigter Batterien sowie zu Recycling und Entsorgung bietet. Das Buch dient sowohl als praktischer Leitfaden als auch als Schulungsunterlage und unterstützt Anwender dabei, die notwendigen Schritte für einen sicheren und rechtssicheren Versand zu verstehen. Ein besonderes Highlight ist das enthaltene Ablaufdiagramm, das die Zuordnung zur richtigen UN-Nummer und Beförderungsart erleichtert.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sicherer Versand und Lagerung von Lithiumbatterien, Fachbücher von Nicole DechelLithium-Ionen-Batterien und Lithium-Metall-Batterien reagieren mit vielen Stoffen, neigen zu Überhitzung und können schnell in Brand geraten. Deshalb gelten Lithiumbatterien als Gefahrgut und unterliegen beim Transport strengen gesetzlichen Vorgaben. Das Buch "Sicherer Versand und Lagerung von Lithiumbatterien" liefert einen verständlichen Überblick auf der Basis der Rechtsvorschriften ADR/RID (Strasse/Schiene) und IATA-DGR (Luft). Mit vielen Beispielen und Schemazeichnungen. Allgemein gilt für den Transport: Lithiumzellen/-batterien dürfen versendet werden, wenn sie die im Buch aufgelisteten Anforderungen gemäss 2.2.9.1.7 ADR/RID, 2.9.4 IMDG-Code bzw. 3.9.2.6 IATA-DGR erfüllen. Und was gilt für die Lagerung? Antwort darauf gibt Ihnen das Extra-Kapitel “Lagerung”. Ein paar Stichworte zum Inhalt: - Allgemeine Vorgaben - Vorgaben beim Versand defekter/beschädigter Batterien - Vorgaben bei Recycling/Entsorgung - Erleichterter Versand - Regulärer Versand - Ablaufdiagramm - Fallbeispiele - Lagerung Das Buch gibt dem Anwender anschaulich die notwendigen Infos und To Dos für die sichere Lagerung und einen korrekten rechtssicheren Versand – gerade auch von defekten Lithiumbatterien. Es kann sowohl als Leitfaden für die Praxis als auch zur Unterweisung verwendet werden. Pluspunkt: Mit dem Ablaufdiagramm findet man sicher zur richtigen Zuordnung/UN-Nummer und zur zutreffenden Beförderungsart.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann greift die Betriebshaftpflicht?
Die Betriebshaftpflicht greift, wenn im Rahmen der betrieblichen Tätigkeiten Dritte geschädigt werden. Dies kann beispielsweise durch einen Unfall, eine fehlerhafte Dienstleistung oder ein beschädigtes Eigentum geschehen. Die Versicherung übernimmt dann die Kosten für Schadensersatzforderungen, die an das Unternehmen gestellt werden. Es ist wichtig, dass Unternehmen eine Betriebshaftpflichtversicherung abschließen, um sich vor finanziellen Risiken und Schadensersatzansprüchen zu schützen. Die genauen Leistungen und Bedingungen können je nach Versicherungsvertrag variieren, daher ist es ratsam, sich vorab genau zu informieren. **
-
Was zahlt die Betriebshaftpflicht?
Die Betriebshaftpflichtversicherung zahlt Schadensersatzansprüche, die Dritte gegen das versicherte Unternehmen geltend machen. Das können beispielsweise Personen-, Sach- oder Vermögensschäden sein, die während der betrieblichen Tätigkeit verursacht wurden. Die Versicherung übernimmt die Kosten für die Prüfung der Ansprüche, die Abwehr unberechtigter Forderungen sowie die Zahlung von berechtigten Schadensersatzansprüchen. Dadurch schützt die Betriebshaftpflicht das Unternehmen vor finanziellen Folgen von Schadensfällen und sichert dessen wirtschaftliche Existenz. Es ist wichtig, eine passende Betriebshaftpflichtversicherung abzuschließen, die auf die individuellen Risiken des Unternehmens zugeschnitten ist. **
-
Wer braucht eine Betriebshaftpflicht?
Eine Betriebshaftpflichtversicherung ist für Unternehmen jeder Größe und Branche wichtig, da sie vor den finanziellen Folgen von Schadensersatzansprüchen Dritter schützt. Sowohl Selbstständige als auch große Unternehmen können von einer Betriebshaftpflicht profitieren, da sie im Falle von Personen-, Sach- oder Vermögensschäden einspringt. Besonders Unternehmen, die mit Kunden, Lieferanten oder Partnern in Kontakt stehen oder Dienstleistungen erbringen, sollten eine Betriebshaftpflicht abschließen. Auch Handwerker, Dienstleister, Gastronomen und Freiberufler sollten sich vor den Risiken im Geschäftsalltag schützen. Letztendlich kann eine Betriebshaftpflichtversicherung dazu beitragen, die Existenz eines Unternehmens im Schadensfall zu sichern. **
-
Wann zahlt die Betriebshaftpflicht nicht?
Die Betriebshaftpflichtversicherung zahlt in der Regel nicht, wenn Schäden vorsätzlich herbeigeführt wurden. Ebenso werden grob fahrlässige Handlungen oft nicht abgedeckt. Zudem können Schäden, die durch Verletzung gesetzlicher Vorschriften oder behördlicher Anordnungen entstehen, von der Versicherung ausgeschlossen sein. Auch Schäden, die durch Krieg, Kernenergie oder Naturkatastrophen verursacht werden, sind in der Regel nicht versichert. Es ist wichtig, die genauen Bedingungen der Betriebshaftpflichtversicherung zu kennen, um im Schadensfall nicht auf den Kosten sitzen zu bleiben. **
Ähnliche Suchbegriffe für Betriebshaftpflicht
-
Battery SafeBOXX für den Transport und Lagerung von Lithium-Ionen-BatterienDie Battery SafeBOXX ist die sichere Transport- und Lagerlösung für Lithium-Ionen-Batterien und Lithium-Ionen-Zellen. Die BOXX besteht aus einer speziellen Kunststoffmischung mit BAM Gefahrguttransportzertifizierung (UN 3480). Der integrierte Cirrux-Markeneinsatz, aus nicht brennbarem (gemäß DIN 4102) und nicht leitfähigem Material. Die durchlässige Oberfläche des Cirrux-Kissen nimmt ausgelaufene Elektrolyte ins Polstermaterial auf und bindet diese dort. Entstehende Hitze von unkontrollierten chemischen Reaktionen innerhalb des Akkus wird absorbiert. Die Battery SafeBOXX erfüllt die gesetzlichen Anforderungen für die Beförderung von Gefahrgut.279,98 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Welche Betriebshaftpflicht ist die beste?
Welche Betriebshaftpflicht die beste ist, hängt von verschiedenen Faktoren ab, wie der Branche, der Unternehmensgröße und den individuellen Risiken. Es ist wichtig, eine Versicherung zu wählen, die maßgeschneidert auf die Bedürfnisse des Unternehmens zugeschnitten ist und ausreichenden Schutz bietet. Eine umfassende Beratung durch einen Versicherungsexperten kann dabei helfen, die passende Betriebshaftpflichtversicherung zu finden. Zudem ist es ratsam, auf die Leistungen, Deckungssummen und Versicherungsbedingungen zu achten, um im Schadensfall optimal abgesichert zu sein. Letztendlich sollte die beste Betriebshaftpflichtversicherung diejenige sein, die ein gutes Preis-Leistungs-Verhältnis bietet und individuell auf die Bedürfnisse des Unternehmens zugeschnitten ist. **
-
Was deckt die Betriebshaftpflicht ab?
Die Betriebshaftpflichtversicherung deckt Schäden ab, die im Rahmen der betrieblichen Tätigkeit eines Unternehmens entstehen. Dazu gehören Personen-, Sach- und Vermögensschäden, die Dritten zugefügt werden. Die Versicherung übernimmt die Kosten für Schadensersatzansprüche, die aufgrund von fahrlässig verursachten Schäden entstehen. Sie schützt Unternehmen vor finanziellen Folgen, die durch Haftungsansprüche entstehen können und sichert somit die Existenz des Unternehmens. Es ist wichtig, dass Unternehmen sich gegen mögliche Haftungsrisiken absichern, um im Schadensfall nicht selbst für die Kosten aufkommen zu müssen. **
-
Was ist in der Betriebshaftpflicht versichert?
In der Betriebshaftpflichtversicherung sind Schäden abgedeckt, die im Rahmen der betrieblichen Tätigkeiten an Dritten verursacht werden. Dazu gehören Personen-, Sach- und Vermögensschäden, die durch Mitarbeiter, Maschinen oder Produkte des Unternehmens entstehen können. Die Versicherung übernimmt die Kosten für Schadensersatzansprüche sowie eventuelle Gerichts- und Anwaltskosten. Es ist wichtig, dass Unternehmen eine Betriebshaftpflichtversicherung abschließen, um sich vor finanziellen Risiken im Falle von Schadensfällen zu schützen. Die genauen Leistungen und Deckungsumfänge können je nach Versicherungsvertrag variieren, daher ist es ratsam, sich vor Vertragsabschluss ausführlich zu informieren. **
-
Was sind Vermögensschäden in der Betriebshaftpflicht?
Was sind Vermögensschäden in der Betriebshaftpflicht? Vermögensschäden beziehen sich auf finanzielle Verluste, die einem Dritten durch Handlungen oder Unterlassungen eines Unternehmens entstehen. In der Betriebshaftpflichtversicherung sind Vermögensschäden oft mitversichert, da sie neben Sach- und Personenschäden eine häufige Haftungsfolge im Geschäftsalltag darstellen. Beispiele für Vermögensschäden sind entgangener Gewinn, Rufschädigung oder finanzielle Einbußen aufgrund fehlerhafter Beratung oder Dienstleistung. Eine umfassende Betriebshaftpflichtversicherung sollte daher auch Vermögensschäden abdecken, um das Unternehmen vor finanziellen Risiken zu schützen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.